
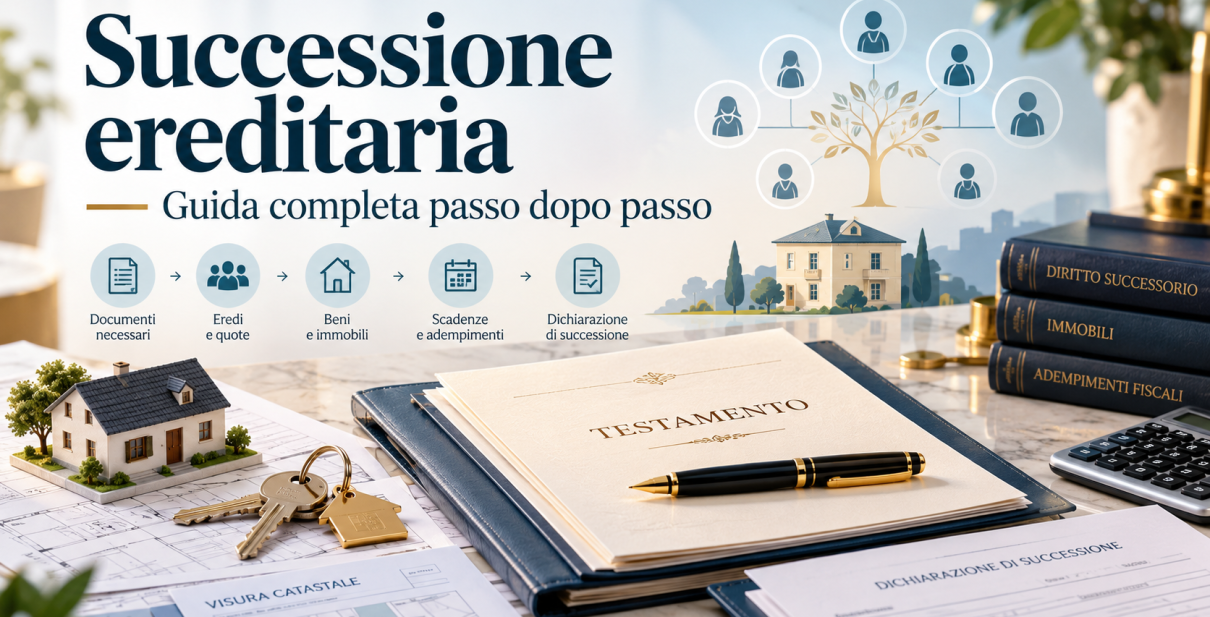
Affrontare una successione ereditaria significa gestire una serie di adempimenti burocratici, fiscali e patrimoniali che spesso arrivano in un momento particolarmente delicato per una famiglia. Dopo la perdita di una persona cara, infatti, può essere necessario occuparsi di immobili, conti correnti, documenti, imposte e rapporti tra gli eredi. Ma come funziona la successione ereditaria? Quali documenti servono? Quanto costa e quanto tempo si ha per presentare la dichiarazione?
Comprendere le procedure è fondamentale per evitare errori, ritardi e spese impreviste. Non tutte le successioni sono uguali: la presenza di un testamento, di più eredi, di beni immobili o di eventuali debiti può modificare sensibilmente gli adempimenti da affrontare. In questa guida analizziamo tutti i passaggi della successione ereditaria, dalla verifica degli eredi alla dichiarazione di successione, fino al pagamento delle imposte e alle volture catastali.
Vedremo inoltre quando è possibile procedere autonomamente e quando può essere utile affidarsi a un servizio specializzato come Sportello Amico, che offre assistenza nella gestione delle pratiche successorie su tutto il territorio nazionale.
Successione ereditaria legittima e successione testamentaria
Partiamo subito da una doverosa distinzione. La legge italiana prevede due principali forme di successione:
• La successione legittima interviene quando il defunto non ha lasciato un testamento valido oppure quando le disposizioni testamentarie non riguardano l’intero patrimonio. In questo caso è la legge a stabilire quali familiari abbiano diritto all’eredità e in quali quote.
• La successione testamentaria, invece, si verifica quando il defunto ha lasciato un testamento contenente disposizioni sulla destinazione dei propri beni.
Anche quando esiste un testamento, devono essere rispettati i diritti dei legittimari, cioè dei familiari ai quali la legge riserva determinate quote del patrimonio. Tra questi rientrano, nelle condizioni previste dal Codice civile, il coniuge, i figli e gli ascendenti.
Come fare una successione ereditaria: tutti i passaggi
Gestire correttamente una successione richiede un percorso ordinato. Dalla ricostruzione del patrimonio alla presentazione della dichiarazione, ogni fase è collegata alle successive.
1. Individuare gli eredi e verificare la presenza di un testamento
Il primo passaggio consiste nell’individuare i soggetti chiamati all’eredità.
Occorre verificare i rapporti familiari, la presenza di un coniuge, di figli e di eventuali altri parenti che possono avere diritti successori.
È inoltre necessario accertare se esista un testamento. Se il defunto ha lasciato un testamento olografo, per esempio, generalmente è necessaria la pubblicazione da parte di un notaio.
L’identificazione dei beneficiari e delle quote spettanti rappresenta la base per la corretta predisposizione degli adempimenti fiscali.
2. Ricostruire il patrimonio ereditario
Una volta individuati i soggetti interessati, è necessario ricostruire il patrimonio del defunto alla data del decesso.
La verifica può comprendere immobili e terreni, conti correnti, libretti di risparmio, titoli, investimenti, partecipazioni societarie, crediti e altri beni rilevanti.
Occorre inoltre considerare le eventuali passività, come mutui, finanziamenti e debiti.
Questa fase è particolarmente importante perché una ricostruzione incompleta potrebbe rendere necessaria la presentazione di successive dichiarazioni correttive o integrative.
3. Valutare l’accettazione o la rinuncia all’eredità
Non sempre ricevere un’eredità significa acquisire esclusivamente beni o disponibilità economiche.
Il patrimonio potrebbe comprendere anche debiti, obbligazioni e situazioni giuridiche da approfondire.
Prima di compiere atti che possono comportare un’accettazione tacita, è quindi opportuno valutare la situazione patrimoniale.
L’eredità può essere accettata espressamente o tacitamente. È inoltre prevista l’accettazione con beneficio di inventario, che consente, rispettando le formalità previste, di mantenere separato il patrimonio ereditario da quello personale dell’erede.
In altri casi può essere valutata la rinuncia all’eredità.
4. Raccogliere i documenti necessari
La raccolta della documentazione rappresenta una delle fasi più importanti.
È necessario ottenere le informazioni anagrafiche del defunto e degli eredi, verificare i dati patrimoniali e recuperare gli eventuali documenti relativi agli immobili, ai rapporti bancari e alle disposizioni testamentarie.
Avere tutti i documenti disponibili prima della compilazione permette di ridurre il rischio di omissioni e successive rettifiche.
5. Preparare e presentare la dichiarazione di successione
Quando obbligatoria, la dichiarazione deve essere presentata all’Agenzia delle Entrate, generalmente entro 12 mesi dall’apertura della successione.
La pratica contiene le informazioni relative al defunto, agli eredi, ai beni e agli altri elementi fiscalmente rilevanti.
La presentazione avviene ordinariamente attraverso gli strumenti telematici dell’Agenzia delle Entrate.
Per approfondire il servizio di assistenza è possibile consultare la pagina dedicata alle pratiche di successione di Sportello Amico.
6. Calcolare le imposte e completare gli adempimenti catastali
Dopo la predisposizione della dichiarazione occorre gestire le imposte e gli eventuali tributi dovuti.
Quando nella successione sono presenti immobili, è inoltre necessario verificare le volture catastali e l’aggiornamento delle relative intestazioni.
Anche questa fase richiede attenzione: la conclusione della dichiarazione fiscale non significa necessariamente che tutti gli adempimenti successori siano completati.
Devi presentare una dichiarazione di successione e non sai da dove cominciare?
Sportello Amico offre assistenza nella raccolta dei documenti, nella predisposizione delle pratiche e nella gestione degli adempimenti fiscali e catastali.
Contatta Sportello Amico per ricevere informazioni sulla tua pratica.
Quali documenti servono per la successione ereditaria?
Una delle domande più frequenti riguarda i documenti necessari per la successione.
La documentazione può variare in base alla situazione familiare, alla presenza di un testamento e alla tipologia di beni ereditati.
Generalmente è opportuno predisporre:
- Documenti di identità e codici fiscali del defunto e degli eredi.
- Certificato di morte o documentazione sostitutiva ammessa.
- Informazioni sulla composizione familiare e sui rapporti di parentela.
- Eventuale testamento e documentazione relativa alla pubblicazione.
- Atti di provenienza degli immobili e dati catastali.
- Documentazione relativa ai rapporti bancari e agli investimenti alla data del decesso.
- Informazioni su eventuali partecipazioni societarie e altri beni.
- Documenti relativi a debiti e passività fiscalmente rilevanti.
- Eventuali atti di rinuncia all’eredità.
- Documentazione richiesta per usufruire delle agevolazioni fiscali.
Non tutti questi documenti sono necessari in ogni successione.
Per esempio, se il defunto non possedeva immobili, non sarà necessario raccogliere i relativi dati catastali. Se esiste un testamento, invece, potrebbero essere richiesti ulteriori documenti.
Successione con immobili: quali verifiche sono necessarie?
La presenza di abitazioni, terreni o altri immobili richiede particolare attenzione.
Occorre verificare la corretta intestazione, le quote di proprietà, i dati catastali e gli eventuali diritti reali.
È inoltre importante accertare la corrispondenza tra le informazioni presenti negli archivi catastali e quelle risultanti dai titoli di provenienza.
Un errore nella dichiarazione di un immobile potrebbe causare difficoltà in occasione di una successiva compravendita, di una nuova successione o di altre operazioni patrimoniali.
Dichiarazione di successione: quando è obbligatoria?
La dichiarazione di successione deve essere presentata quando ricorrono le condizioni previste dalla normativa.
Esiste però un’importante esenzione.
La dichiarazione non è obbligatoria quando:
- L’eredità è devoluta esclusivamente al coniuge e ai parenti in linea retta del defunto.
- L’attivo ereditario non supera complessivamente 100.000 euro.
- L’eredità non comprende beni immobili o diritti reali immobiliari.
Queste condizioni devono essere presenti contemporaneamente.
Pertanto, anche un patrimonio di valore relativamente contenuto può rendere necessaria la dichiarazione se comprende un immobile.
È importante distinguere l’obbligo di presentare la dichiarazione dall’effettivo pagamento dell’imposta di successione, che dipende da ulteriori elementi.
Chi deve presentare la dichiarazione?
Tra i soggetti obbligati rientrano, nelle condizioni previste dalla normativa, i chiamati all’eredità, gli eredi, i legatari e altri soggetti specificamente individuati dalla legge.
Quando sono presenti più soggetti obbligati, generalmente è sufficiente che la dichiarazione venga presentata da uno di essi.
Devono comunque essere riportati correttamente i dati dei beneficiari e le informazioni necessarie.
Entro quando bisogna fare la successione ereditaria?
Il termine ordinario per presentare la dichiarazione di successione è di 12 mesi dalla data di apertura della successione, che generalmente coincide con il decesso.
Per esempio, se una persona muore il 10 ottobre 2026, il termine annuale ordinario cade il 10 ottobre 2027, ferme restando le regole sul computo dei termini e le eventuali situazioni particolari.
Occorre distinguere questa scadenza da quella relativa all’accettazione dell’eredità.
Il diritto di accettare l’eredità si prescrive generalmente in 10 anni, ma esistono casi nei quali si applicano termini più brevi o procedure particolari.
Cosa succede se si presenta la successione in ritardo?
Una dichiarazione tardiva può comportare sanzioni fiscali ed eventuali interessi.
Le conseguenze dipendono dall’entità del ritardo, dalle imposte dovute e dalle possibilità di regolarizzazione previste dalla normativa.
Il ritardo può inoltre complicare la gestione degli immobili e delle altre attività patrimoniali.
Per questo motivo è consigliabile avviare la raccolta della documentazione il prima possibile, evitando di arrivare a ridosso della scadenza.
Il servizio di successione online di Sportello Amico
Sportello Amico offre assistenza nella gestione delle pratiche successorie attraverso un servizio che comprende supporto documentale, dichiarazioni di successione telematiche, assistenza operativa e volture catastali.
La gestione digitale consente di organizzare le attività anche a distanza e di assistere privati e famiglie su tutto il territorio nazionale.
Per conoscere le modalità di gestione della pratica e i servizi disponibili è possibile consultare la pagina dedicata alle successioni ereditarie di Sportello Amico.
Contatti Sportello Amico
Numero verde: 800 864729
Telefono: 06 92917944
Email: supporto@sportelloamico.info
Contatta Sportello Amico e richiedi informazioni sulla tua successione ereditaria
Affrontare una successione con informazioni corrette e un supporto organizzato significa ridurre le difficoltà burocratiche e gestire con maggiore chiarezza gli adempimenti necessari.