
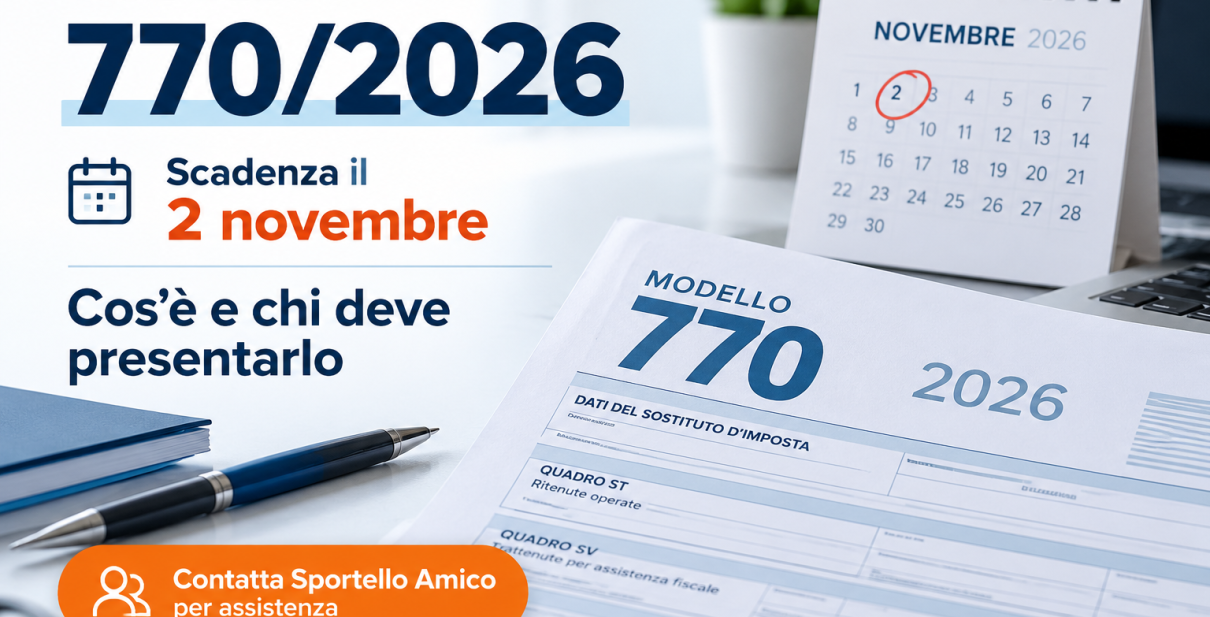
Il Modello 770/2026 deve essere presentato entro lunedì 2 novembre 2026. La dichiarazione riguarda i sostituti d’imposta tenuti a comunicare all’Agenzia delle Entrate le ritenute operate nel 2025, i relativi versamenti, le compensazioni e altri dati fiscalmente rilevanti. La scadenza ordinaria sarebbe il 31 ottobre, ma quest’anno cade di sabato. Per questo il termine slitta al primo giorno feriale successivo. Per aziende, professionisti, amministratori di condominio ed enti interessati dall’adempimento, è importante verificare per tempo la documentazione disponibile, la correttezza dei dati e le modalità di trasmissione.
Sportello Amico offre servizi di assistenza fiscale, compresa la predisposizione e l’invio del Modello 770, attraverso i propri servizi e professionisti di riferimento.
Vediamo a cosa serve questa dichiarazione, chi è tenuto a presentarla, quali sono le principali novità del 2026 e quando può essere utile richiedere supporto.
Che cos’è il Modello 770 e a cosa serve?
Il Modello 770 è la dichiarazione annuale utilizzata dai sostituti d’imposta per comunicare all’Agenzia delle Entrate informazioni sulle ritenute fiscali effettuate e sui relativi versamenti.
Il sostituto d’imposta è il soggetto che, nei casi previsti dalla legge, trattiene determinate imposte su somme corrisposte ad altri soggetti e provvede agli adempimenti fiscali conseguenti.
Un esempio comune è quello del datore di lavoro che applica le ritenute sui redditi dei dipendenti.
L’obbligo, tuttavia, non riguarda soltanto le aziende con personale dipendente.
Può interessare anche professionisti, società, enti e condomìni che abbiano corrisposto compensi soggetti a ritenuta.
Attraverso il Modello 770 vengono comunicati, secondo le disposizioni applicabili:
- Le ritenute operate nel periodo d’imposta.
- I relativi versamenti.
- Le compensazioni effettuate.
- I crediti d’imposta utilizzati.
- Le informazioni relative ad alcune operazioni finanziarie e ai redditi di capitale.
- Ulteriori dati richiesti dalla normativa e dalle istruzioni di compilazione.
Il Modello 770/2026 si riferisce all’anno d’imposta 2025. Non bisogna quindi confondere l’anno di presentazione della dichiarazione con quello al quale si riferiscono le operazioni fiscali.
Quando scade il Modello 770/2026?
La scadenza del Modello 770/2026 è lunedì 2 novembre 2026.
La normativa individua ordinariamente il 31 ottobre come termine di presentazione. Nel 2026, essendo un sabato, la scadenza slitta al 2 novembre.
La trasmissione deve avvenire esclusivamente per via telematica. Non è quindi prevista la consegna cartacea della dichiarazione agli sportelli dell’Agenzia delle Entrate.
Il contribuente può effettuare l’invio direttamente, se abilitato, oppure affidarsi a un intermediario autorizzato.
È importante non lasciare la preparazione agli ultimi giorni: eventuali incongruenze tra dati, versamenti e certificazioni potrebbero richiedere verifiche prima dell’invio.
Come verificare che la dichiarazione sia stata presentata?
Dopo la trasmissione telematica, il sistema dell’Agenzia delle Entrate rilascia le comunicazioni relative alla ricezione e all’elaborazione del file.
La prova dell’avvenuta presentazione è costituita dalla ricevuta telematica che attesta l’esito positivo dell’invio.
Non è sufficiente aver predisposto o caricato il file: è necessario verificare che la trasmissione sia stata completata correttamente.
Quando la dichiarazione viene gestita attraverso un intermediario, è opportuno conservare la documentazione relativa all’incarico e alla presentazione.
Chi deve presentare il Modello 770/2026?
L’obbligo riguarda i sostituti d’imposta che rientrano nelle situazioni previste dalla normativa e che hanno effettuato le operazioni fiscalmente rilevanti nel corso del 2025.
Tra i soggetti potenzialmente interessati rientrano:
Aziende e datori di lavoro
Le imprese che hanno corrisposto redditi di lavoro dipendente o assimilati e hanno operato ritenute possono essere tenute alla presentazione del Modello 770.
È necessario verificare le specifiche condizioni applicabili, anche alla luce della modalità semplificata introdotta per determinati sostituti d’imposta.
Professionisti e lavoratori autonomi
Anche professionisti e attività economiche che hanno corrisposto compensi soggetti a ritenuta possono rientrare nell’obbligo.
La presenza di una partita IVA, da sola, non basta però a determinare automaticamente la necessità di presentare la dichiarazione.
È importante verificare quali compensi siano stati corrisposti, il regime fiscale applicabile e se siano state operate ritenute.
Condomini e amministratori
Anche il condominio può assumere il ruolo di sostituto d’imposta, per esempio quando effettua pagamenti soggetti alle ritenute previste dalla normativa.
In questi casi, l’amministratore deve verificare gli obblighi dichiarativi del condominio e la corrispondenza fra compensi, ritenute e versamenti.
Società, enti e altri sostituti d’imposta
La dichiarazione può interessare società, enti pubblici e privati e altri soggetti che abbiano effettuato ritenute o operazioni comprese nell’ambito di applicazione del modello.
Non tutti i contribuenti sono obbligati a presentare il Modello 770. Per stabilirlo occorre esaminare la specifica situazione fiscale.
Modello 770 e Certificazione Unica: qual è la differenza?
Una delle domande più frequenti riguarda il rapporto tra Modello 770 e Certificazione Unica, spesso indicata con la sigla CU.
Sono due adempimenti collegati, ma con funzioni differenti.
La Certificazione Unica comunica i dati fiscali e, quando previsti, contributivi e assicurativi relativi ai redditi e ai compensi corrisposti ai percipienti.
Il Modello 770 raccoglie invece le informazioni dichiarative sulle ritenute, sui versamenti, sulle compensazioni e sugli altri dati previsti.
La trasmissione della CU non comporta automaticamente l’esonero dalla presentazione del Modello 770.
Per questo, prima dell’invio, è utile verificare la coerenza fra le certificazioni trasmesse, i versamenti effettuati e i dati che devono essere riportati nella dichiarazione.
Quali sono le novità del Modello 770/2026?
Il modello approvato dall’Agenzia delle Entrate per il periodo d’imposta 2025 presenta alcune novità rispetto alla precedente dichiarazione.
Tra quelle di particolare interesse vi è l’introduzione, nel quadro SX, del rigo SX50, destinato alla gestione del credito relativo alla somma che non concorre alla formazione del reddito riconosciuta dal sostituto d’imposta nei casi previsti dalla normativa sul taglio del cuneo fiscale.
La corretta compilazione dipende dalle somme effettivamente riconosciute e dai dati fiscali del sostituto d’imposta.
È quindi importante utilizzare il modello e le istruzioni aggiornate, evitando di fare affidamento su procedure o schemi di anni precedenti.
Che cos’è il Modello 770 semplificato?
Accanto alla dichiarazione annuale tradizionale, la normativa prevede una modalità semplificata per determinati sostituti d’imposta.
Il sistema consente ai soggetti in possesso dei requisiti previsti di comunicare specifici dati relativi alle ritenute e ai versamenti attraverso un prospetto associato al modello F24.
La possibilità è riservata a sostituti che soddisfano precise condizioni, comprese quelle relative al numero di dipendenti e alla tipologia di redditi corrisposti.
Non si tratta di un esonero generalizzato per tutte le piccole imprese.
Quando la comunicazione semplificata è effettuata correttamente secondo le disposizioni applicabili, i dati trasmessi possono sostituire la corrispondente esposizione nella dichiarazione annuale.
La verifica dell’effettiva applicabilità del sistema è quindi particolarmente importante per le attività di minori dimensioni.
Quali documenti servono per compilare il Modello 770?
La documentazione necessaria dipende dal soggetto obbligato e dalle operazioni effettuate durante il 2025.
In generale, può essere utile predisporre:
- Dati identificativi del sostituto d’imposta.
- Documentazione delle ritenute operate.
- Modelli F24 e dati dei versamenti.
- Certificazioni Uniche pertinenti.
- Prospetti delle compensazioni.
- Dati relativi ai crediti d’imposta.
- Eventuali dichiarazioni precedenti.
- Documenti relativi a particolari operazioni da indicare nei quadri del modello.
Non tutti i documenti saranno necessari in ogni situazione.
Una verifica preliminare permette di individuare le informazioni mancanti e ridurre il rischio di errori nella predisposizione della dichiarazione.
Come si presenta il Modello 770/2026?
Il Modello 770/2026 deve essere inviato telematicamente all’Agenzia delle Entrate.
Il procedimento comprende generalmente la raccolta dei dati, la compilazione dei quadri pertinenti, i controlli e la trasmissione attraverso i servizi autorizzati.
In particolare, è importante:
Verificare i dati fiscali. Le informazioni relative alle ritenute devono essere coerenti con le operazioni effettuate nel 2025.
Controllare versamenti e compensazioni. Eventuali discrepanze possono richiedere un approfondimento prima dell’invio.
Utilizzare il modello aggiornato. Occorre fare riferimento alle istruzioni dell’Agenzia delle Entrate e alle specifiche tecniche vigenti.
Trasmettere la dichiarazione entro il termine. La predisposizione del documento non coincide con la sua effettiva presentazione.
Conservare la ricevuta. È necessario verificare e conservare l’attestazione dell’esito positivo della trasmissione.
Quando i dati sono complessi o sono presenti dubbi sugli obblighi dichiarativi, il supporto di un professionista abilitato può aiutare a gestire correttamente le operazioni.
Cosa succede se il Modello 770 viene presentato in ritardo?
Il mancato rispetto della scadenza può comportare sanzioni.
La normativa distingue le dichiarazioni presentate tardivamente da quelle considerate omesse, con conseguenze differenti.
In particolare, una dichiarazione trasmessa entro 90 giorni dal termine ordinario può essere considerata tardiva ma valida, ferma restando l’applicazione delle sanzioni e delle eventuali regole sul ravvedimento operoso.
Superato tale periodo, possono applicarsi le disposizioni previste per l’omessa dichiarazione.
Gli importi delle sanzioni e le possibilità di regolarizzazione dipendono dalla situazione concreta: non è corretto indicare una cifra unica valida per tutti i casi.
Se ti accorgi di non aver presentato il Modello 770 oppure di aver commesso un errore, è opportuno chiedere tempestivamente una verifica, senza attendere ulteriormente.
Quando conviene richiedere assistenza per il Modello 770?
La compilazione del Modello 770 può risultare particolarmente delicata quando durante l’anno sono state effettuate diverse tipologie di ritenute, compensazioni o operazioni che richiedono la compilazione di più quadri.
Anche le situazioni apparentemente semplici meritano attenzione quando non è chiaro se sussista l’obbligo di presentazione o se sia applicabile la modalità semplificata.
Richiedere supporto può essere utile per:
- Verificare se il soggetto è tenuto alla presentazione.
- Individuare i documenti da predisporre.
- Controllare la coerenza fra ritenute, versamenti e certificazioni.
- Esaminare eventuali criticità.
- Predisporre la dichiarazione.
- Organizzare la trasmissione telematica attraverso un soggetto abilitato.
- Comprendere come regolarizzare eventuali ritardi o errori.
L’obiettivo è affrontare l’adempimento con una documentazione corretta e con il tempo necessario per risolvere possibili incongruenze.
Modello 770/2026: richiedi assistenza a Sportello Amico
Devi presentare il Modello 770/2026 entro il 2 novembre? Non sai se la dichiarazione è obbligatoria per la tua attività?
Sportello Amico offre servizi di assistenza fiscale per imprese, professionisti e altri soggetti, comprendenti anche la predisposizione e l’invio delle dichiarazioni dei sostituti d’imposta.
Puoi rivolgerti a Sportello Amico per richiedere informazioni, verificare la tua situazione e conoscere le modalità di assistenza disponibili.
Un primo confronto può essere utile per capire quali documenti occorrono e come procedere con l’adempimento.
Contatta Sportello Amico per una consulenza sul Modello 770/2026 o per richiedere supporto nella sua predisposizione e presentazione.
Numero verde: 800 864729
Telefono: 06 92917944
Email: info@sportelloamico.info
Richiedi assistenza fiscale a Sportello Amico
Fonti ufficiali e approfondimenti
- Agenzia delle Entrate, Provvedimento n. 72221 del 27 febbraio 2026, approvazione del Modello 770/2026 e delle istruzioni: Documentazione Economica e Finanziaria.
- Agenzia delle Entrate, Istruzioni per la compilazione del Modello 770/2026.
Articolo aggiornato al 23 ottobre 2026. Le informazioni hanno carattere generale e non sostituiscono una valutazione fiscale individuale. Le modalità di assistenza e di trasmissione devono essere confermate con Sportello Amico in relazione alla situazione del richiedente.